
Sete em cada dez veículos em circulação no Brasil não têm seguro automotivo. Levantamento da Federação Nacional de Seguros Gerais (FenSeg), elaborado a partir do cruzamento das informações das seguradoras com os registros da Secretaria Nacional de Trânsito (Senatran), mostra que cerca de 30% da frota circulante do país contava com cobertura em dezembro de 2025, deixando a maior parte dos motoristas exposta a prejuízos em caso de colisão, furto, roubo ou perda total.
Entre os automóveis, a frota segurada somava aproximadamente 18,3 milhões de veículos, o equivalente a 27,8% do total — percentual praticamente estável na comparação com o ano anterior. No segmento de motocicletas, a frota segurada cresceu 17% em 12 meses e chegou a cerca de 1,94 milhão de unidades.
A baixa penetração convive com um mercado em expansão. O seguro automotivo movimentou cerca de R$ 61,6 bilhões em prêmios em 2025. Dados da Confederação Nacional das Seguradoras (CNseg) mostram que o faturamento do segmento cresceu 6,8% no ano e superou R$ 61 bilhões. Nos quatro primeiros meses de 2026, a arrecadação chegou a R$ 20,3 bilhões, alta de 6,6% sobre o mesmo período do ano anterior, enquanto as indenizações pagas somaram R$ 12,5 bilhões, avanço de 8,5%.
A valorização dos veículos, a alta no preço das autopeças e o avanço da tecnologia embarcada encareceram as apólices nos últimos anos. Para Mayara Xavier, gerente da Saga Seguros, os custos de um sinistro subiram em ritmo semelhante.
“O seguro automotivo continua sendo uma das principais ferramentas de proteção financeira. Hoje, um pequeno acidente pode gerar um prejuízo muito superior ao valor pago pela apólice ao longo de um ano, principalmente por causa do aumento do custo das peças e da tecnologia presente nos veículos”, afirma Xavier.
Seguro automotivo: risco maior está nas pequenas colisões
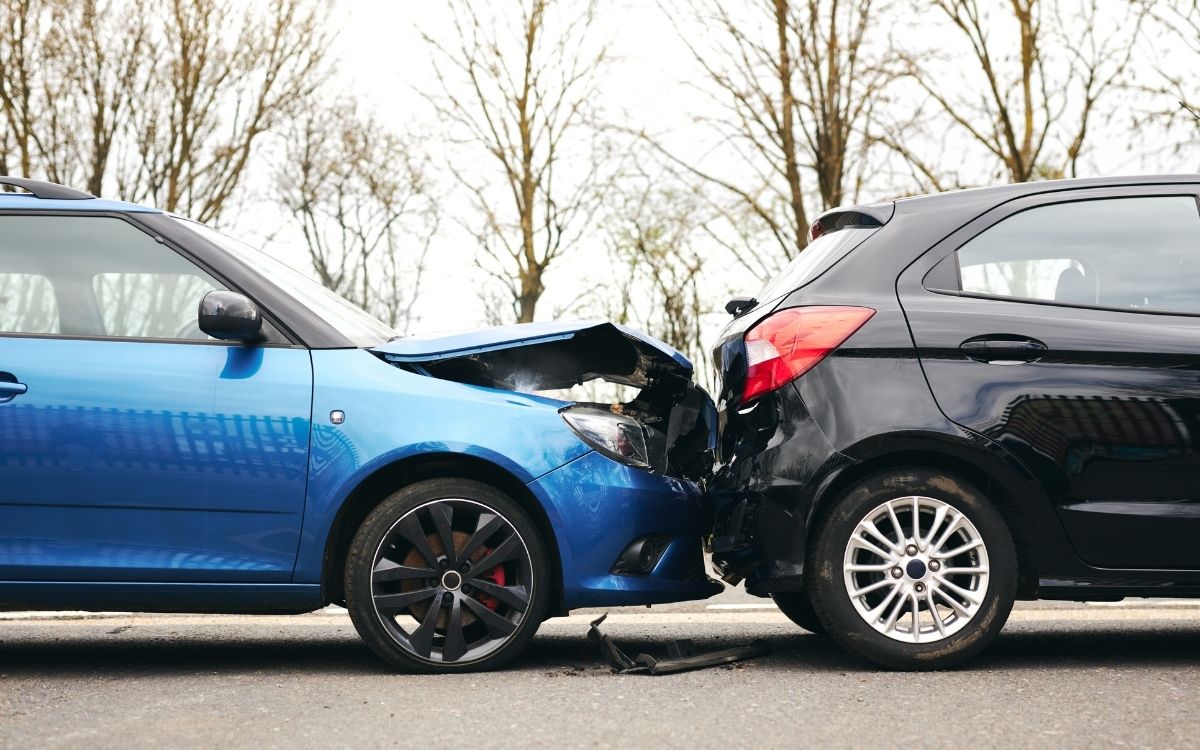
Por muito tempo associado à proteção contra roubo e perda total, o produto passou a ser contratado com foco nos danos do dia a dia. O Boletim Anual de Sinistros de Trânsito em Rodovias – 2025, da Agência Nacional de Transportes Terrestres (ANTT), registrou 84.154 sinistros nas rodovias federais concedidas ao longo do ano, com mais de 2 mil vítimas fatais e mais de 43 mil feridos. Em 2020, o mesmo levantamento apontava 32.605 ocorrências. A BR-116 (Via Dutra), que corta São José dos Campos, é uma das rodovias federais sob concessão e concentra hoje, o mairo número de sinistros na região do Vale do Paraíba.
Faróis em LED, sensores de estacionamento, câmeras, retrovisores elétricos e sistemas eletrônicos tornaram os veículos mais sofisticados e mais caros de reparar.
“Antes o cliente pensava no seguro para se proteger contra roubo. Hoje ele contrata pensando na batida do dia a dia. Um farol full LED pode custar entre R$ 3 mil e R$ 7 mil, enquanto um para-choque equipado com sensores ultrapassa R$ 5 mil. Uma colisão aparentemente simples pode gerar um prejuízo superior ao valor de um ano inteiro de seguro”, afirma Xavier.
Há ainda a responsabilidade civil. Quando terceiros estão envolvidos, somam-se ao conserto do próprio veículo as despesas com o reparo do outro carro, danos corporais, carro reserva e eventuais processos judiciais. Sem cobertura, o motorista arca sozinho com esses valores.
Consumidor migra para coberturas mais enxutas
Com orçamento apertado por inflação e juros altos, a reação do consumidor tem sido reduzir coberturas em vez de abandonar o produto, segundo Xavier.
“Quem precisa reduzir despesas normalmente não deixa de fazer seguro. O que acontece é uma migração para coberturas mais básicas, com franquia maior ou sem adicionais como carro reserva e proteção para vidros. Assim, o cliente continua protegido contra os principais riscos pagando menos.”
A especialista afirma que, nas contratações registradas pela corretora ao longo de 2026, os clientes têm preservado roubo, furto, perda total e danos a terceiros, abrindo mão de serviços adicionais. Para veículos mais antigos ou de menor valor, a orientação é não ficar sem qualquer proteção.
“Quando o seguro compreensivo deixa de fazer sentido financeiro, orientamos a contratação de uma cobertura reduzida, voltada para roubo, furto, perda total, terceiros e assistência 24 horas. Dependendo do perfil, ela pode custar até 40% menos que uma apólice completa”, diz.
O que avaliar antes de contratar
Xavier afirma que o preço não deve ser o único critério de decisão e lista os pontos a analisar: cobertura para terceiros, valor da franquia, assistência 24 horas, exclusões previstas na apólice e qualidade do atendimento da corretora. “O seguro mais barato pode acabar sendo o mais caro quando ocorre um sinistro”, alerta.
Entre os perfis que mais se beneficiam da contratação, segundo ela, estão veículos financiados, carros de maior valor, motoristas que usam o automóvel diariamente para trabalhar e famílias que dependem do veículo na rotina.
“O seguro deve ser visto como proteção financeira e não como um gasto evitável. Você transforma um risco de dezenas ou até centenas de milhares de reais em um custo previsível, parcelado e planejado. Quem já precisou acionar o seguro normalmente entende esse valor com muita clareza”, ressalta.
A expectativa do setor é de aumento gradual da adesão nos próximos anos, com produtos mais personalizados e contratação digital.
“O mercado está caminhando para soluções mais acessíveis e flexíveis. O consumidor quer contratar apenas o que faz sentido para sua realidade, sem abrir mão da proteção. A tendência é que o seguro se torne cada vez mais personalizado e alcance um número maior de brasileiros”, conclui Xavier.
A relação de seguradoras autorizadas a operar no país pode ser consultada no site da Superintendência de Seguros Privados (Susep), autarquia responsável pela fiscalização do setor.
Foto de capa: Banco de Imagens
Acompanhe o Diário também nas redes! Siga o @diariodesaojose.com.br no Instagram.
O Diário também fala com você! Receba as principais notícias de São José. Entre agora no canal oficial do Diário no Whatsapp e receba notícias em tempo real.