Seis em cada dez brasileiros em idade produtiva não possuem qualquer recurso destinado à aposentadoria. É o que aponta pesquisa da Associação Brasileira de Educadores Financeiros (Abefin) em parceria com o Instituto Axxus, segundo a qual 62% da população economicamente ativa não se prepara financeiramente para o longo prazo.
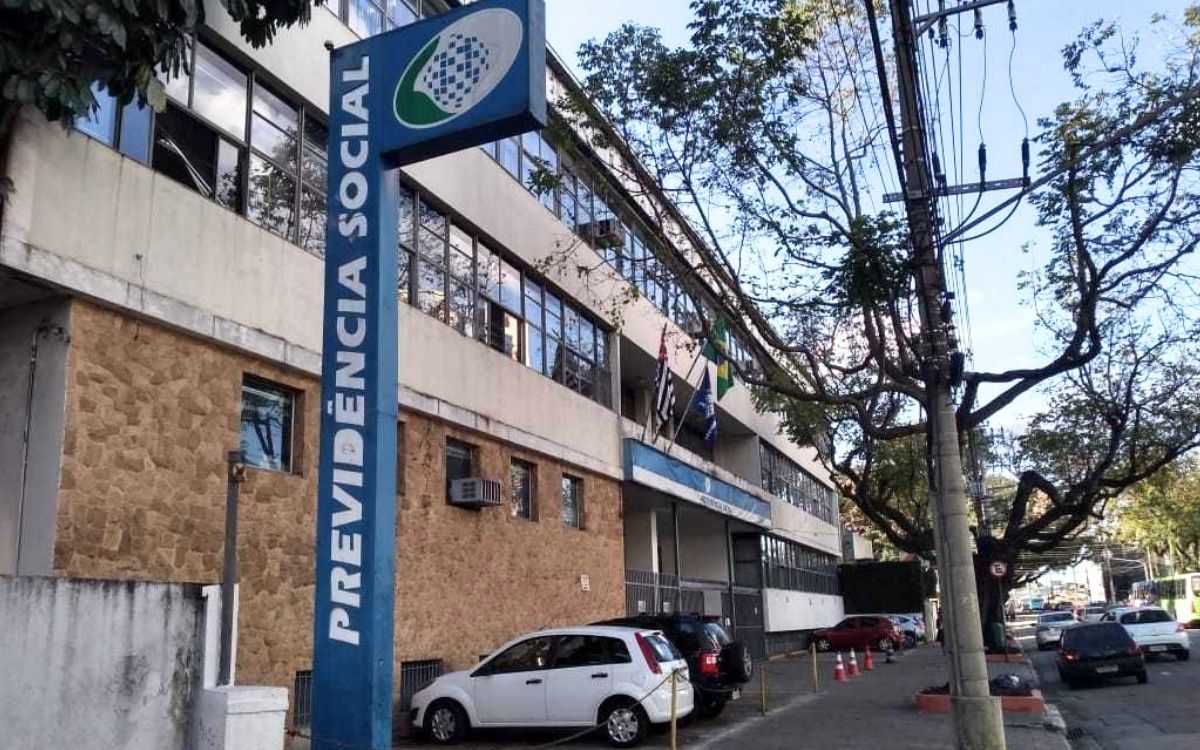
O levantamento também mostra que, mesmo entre os 38% que possuem algum tipo de reserva para a aposentadoria, há insegurança e falta de estratégia definida. Entre esse grupo, há dispersão nas formas de poupança: 31% citam o Instituto Nacional do Seguro Social (INSS) como principal base, 42% recorrem à previdência privada e 38% utilizam alternativas como poupança, imóveis ou investimentos. Ainda assim, muitos não acreditam que conseguirão manter o padrão de vida na aposentadoria e já projetam a necessidade de continuar trabalhando.
Cultura do curto prazo e baixa educação financeira
Para o assessor de investimentos e sócio-fundador da TIR Investimentos, Bruno Moura, o cenário é reflexo de fatores culturais, econômicos e comportamentais.
“No Brasil, ainda existe uma cultura de foco no curto prazo. As pessoas priorizam necessidades imediatas e acabam adiando decisões que só terão impacto no futuro. Além disso, a baixa educação financeira faz com que muitos não tenham clareza sobre o quanto precisam acumular para manter um padrão de vida minimamente confortável”, explica.
Segundo Moura, a pressão sobre o orçamento cotidiano também dificulta o planejamento da aposentadoria. “Grande parte da população vive com a renda comprometida, o que reduz a capacidade de poupança. Ao mesmo tempo, ainda existe uma confiança implícita no sistema público, especialmente no INSS, que leva muitas pessoas a adiar decisões importantes”, afirma.
O especialista alerta que essa dependência pode representar um risco relevante. “Além de existir um limite de benefício, que muitas vezes não é suficiente para manter o padrão de vida, há também incertezas relacionadas a mudanças nas regras ao longo do tempo. Com o aumento da longevidade e a queda da taxa de natalidade, o sistema passa por uma pressão estrutural, o que reforça a necessidade de complementar essa base com outras estratégias”, explica.
Os erros mais comuns no planejamento para a aposentadoria
Entre os erros mais frequentes no planejamento da aposentadoria, Moura destaca o início tardio e a ausência de estratégia. “O principal erro é começar tarde. O tempo é o maior aliado dos investimentos, e adiar essa decisão exige aportes muito maiores no futuro. Também é comum ver pessoas que poupam sem um objetivo claro, sem saber quanto precisam acumular e em quanto tempo”, afirma.
Ele acrescenta que escolhas inadequadas — como manter recursos apenas na poupança — e a falta de disciplina nos aportes regulares também comprometem os resultados ao longo dos anos.
Para quem já iniciou o planejamento de aposentadoria, a recomendação é evitar decisões isoladas e buscar uma estratégia estruturada. “Não existe uma solução única. O INSS deve ser visto como uma base, uma proteção mínima. A previdência privada pode complementar essa estrutura, enquanto os investimentos ajudam no crescimento patrimonial e na preservação do poder de compra. O mais importante é construir uma estratégia diversificada, que combine segurança, liquidez e rentabilidade ao longo do tempo”, orienta.
Mesmo para quem tem renda mais baixa, Moura defende que o planejamento é possível e necessário.
“O mais importante não é o valor inicial, mas o tempo e a consistência. Começar cedo, mesmo com quantias pequenas, faz uma grande diferença por causa dos juros compostos. O primeiro passo é organizar o orçamento e criar o hábito de poupar, ainda que com valores reduzidos”, conclui.
Foto de capa: Divulgação
Acompanhe o Diário também nas redes! Siga o @diariodesaojose.com.br no Instagram.
Receba as principais notícias de São José em tempo real. Entre agora no canal oficial do Diário no Whatsapp e fique por dentro dos principais acontecimentos da cidade.